Cuando el área de finanzas pregunta cuánto cuesta cubrir una vacante, la mayoría de los equipos de recursos humanos responde con una cifra que no puede rastrear hasta su origen. A veces viene de un artículo, a veces de un webinar, a veces de un cálculo que alguien hizo hace tres años y que nadie ha vuelto a revisar. La cifra circula, se repite en juntas y termina sosteniendo un presupuesto anual. Lo que casi nunca ocurre es que alguien pueda abrirla y mostrar de dónde sale cada peso.
El problema no es de negligencia, es de disponibilidad: no hay una estadística oficial mexicana que publique cuánto cuesta cubrir una vacante en este país. Lo que sí existe es otra cosa, y es más útil de lo que parece. El marco internacional que aborda el tema —la especificación técnica ISO/TS 30407, publicada en 2017 y vigente— no publica cuánto cuesta contratar. Definen qué se cuenta, en qué periodo y sobre qué denominador. Estandarizan el método, no el resultado. La pregunta de finanzas, entonces, no se responde buscando un promedio: se responde construyendo una cifra propia con un método que cualquiera pueda auditar.
Este documento desarma el costo de cubrir una vacante en los tramos que sí se pueden registrar: atracción, evaluación, contratación e incorporación, más las horas que recursos humanos y los líderes de línea dedican al proceso y que casi ningún presupuesto contabiliza. Explica por qué conviene reportar dos cifras distintas y etiquetadas —una acotada al reclutamiento, para gestionar la operación, y otra ampliada, que incluye la inducción y el arranque del nuevo ingreso—, cómo convertir horas internas en dinero sin inventar multiplicadores, y cómo pasar de un costo por vacante a un presupuesto anual que resista preguntas. Incluye una plantilla de cálculo para que el ejercicio no se quede en el papel.
En Psicotest lo llamamos evaluar con ciencia, y aplica igual a las personas que a los números: no sostener cifras que no se pueden demostrar, y construir las propias de manera que otro pueda revisarlas y llegar al mismo resultado.
La escena se repite cada año en la misma temporada. El área de finanzas pide el presupuesto de reclutamiento y, con él, una justificación: cuánto cuesta cubrir una vacante. La respuesta suele llegar redondeada, con dos o tres cifras significativas y una seguridad que no corresponde al respaldo que tiene detrás. Nadie miente. Simplemente nadie ha tenido nunca el tiempo, ni el sistema, ni el mandato para calcularlo bien.
Cuando se rastrea de dónde viene ese número, casi siempre termina en el mismo lugar: una cifra publicada en otro mercado, convertida a pesos, o una estimación comercial que alguien citó en una presentación. Y es entendible, porque la alternativa parece ser buscar el promedio mexicano. Esa búsqueda no llega a ningún lado. El INEGI publica ocupación, informalidad y motivos de separación; el IMSS publica puestos de trabajo registrados; la Secretaría del Trabajo y Previsión Social publica indicadores del mercado laboral. Ninguno publica cuánto gastan las empresas mexicanas en cubrir sus vacantes. No es que el dato esté escondido en algún anexo: en las fuentes oficiales disponibles no hay una cifra que puedas citar.
La tentación, ante ese vacío, es tomar prestada la cifra de otro mercado. No funciona, y por razones que cualquiera reconoce al enunciarlas. Los salarios son otros, y una parte relevante del costo de reclutamiento depende del nivel salarial, empezando por los honorarios de agencia; el resto depende de sus propias unidades de cobro. Los canales de atracción son otros, con estructuras de precio distintas. La carga patronal se calcula sobre bases que solo existen en la legislación mexicana. La disponibilidad de talento por perfil y por región no se parece. Una cifra construida sobre esos supuestos no describe la operación de nadie en México, y presentarla como si lo hiciera es exactamente el tipo de dato que se desmorona en cuanto alguien en finanzas hace la segunda pregunta.
Conviene ir un paso más lejos, porque aquí está el punto que cambia el ejercicio: aunque existiera ese promedio nacional, no serviría para presupuestar. Un promedio mezcla en una sola cifra la contratación de un operador de alto volumen y la de un director de área. Mezcla vacantes que se cubren con una publicación y vacantes que requieren búsqueda especializada, tres rondas de entrevistas y evaluación de competencias. El promedio de esos casos no describe ninguno. Una organización que presupuesta con un número único termina subfinanciando sus posiciones críticas y sobrefinanciando las sencillas, y lo descubre a mitad del año.
Lo que sí existe, y es lo que este documento aprovecha, es el consenso metodológico. La especificación técnica ISO/TS 30407 (International Organization for Standardization [ISO], 2017) aborda el costo por contratación con un énfasis explícito en la transparencia de los datos, sus fuentes y la fórmula empleada, y en auditar periódicamente esos insumos. Fija también la aritmética: los costos internos y externos de reclutamiento de un periodo, divididos entre las contrataciones de ese mismo periodo. No dice cuánto debería costarte. Dice cómo contarlo para que tu cifra signifique algo.
Esa distinción es la que libera el presupuesto de la búsqueda imposible. La cifra que se necesita defender ante finanzas no es la de la industria: es la propia, calculada con un método estable, comparable consigo misma trimestre contra trimestre y abierta al escrutinio de quien quiera revisarla. Un director financiero no discute un número porque sea alto. Discute un número que no se puede explicar.
No hay una cifra oficial mexicana que puedas citar, y ningún promedio externo describe tu mezcla de puestos. El presupuesto se sostiene en tus propios costos, con supuestos que otro pueda revisar.
Antes de delimitar qué entra en el cálculo conviene despejar la confusión que hace que muchas organizaciones busquen el número equivocado desde el principio. Hay dos preguntas sobre el dinero del talento que suenan parecidas y se responden con indicadores distintos. Una es cuánto cuesta cubrir una vacante. La otra es cuánto cuesta que alguien se vaya.
La segunda tiene su propio indicador y su propia literatura. El costo de la rotación suele sumar la salida —finiquito, cobertura temporal del puesto mientras no hay titular, conocimiento que se fue con la persona, carga adicional sobre el equipo que absorbió el trabajo— y, dentro de todo eso, el costo de traer al reemplazo. Ahí está el punto que importa: cuando la vacante es una reposición, los dos indicadores no son paralelos, son anidados. El costo de cubrir esa vacante es un componente del costo de la rotación, no su equivalente ni su alternativa.
La condición importa, porque no toda vacante es una reposición. Una posición nueva, abierta por crecimiento, tiene costo de cobertura y no tiene costo de rotación: nadie se fue. El costo por contratación cubre entonces un universo de vacantes más amplio del que la rotación explica, y por eso tampoco puede leerse como una fracción fija del otro.
De ahí se sigue lo que hay que evitar. Sumarlos duplica una parte del gasto, porque el reemplazo aparece contado dos veces. Y usar uno en el lugar del otro deforma la conversación en las dos direcciones. Quien presupuesta reclutamiento con una cifra de costo de rotación pide un monto que no corresponde a la actividad que va a ejecutar, y lo descubre cuando finanzas le pide abrir el número. Quien argumenta la necesidad de retener personal con un costo por contratación se queda corto, porque deja fuera justamente lo que la rotación destruye más allá del proceso de reemplazo.
También cambian los denominadores, y eso basta para que no sean intercambiables. El costo por contratación se divide entre las contrataciones de un periodo. El costo de la rotación se calcula sobre las separaciones. Dos numeradores distintos sobre dos denominadores distintos no producen dos versiones de la misma cifra: producen dos cifras que responden dos preguntas.
Este documento trabaja la primera. La segunda es un ejercicio legítimo y necesario, pero pertenece a otra conversación: la de retención, no la de presupuesto de reclutamiento.
Cuando la vacante es una reposición, el costo de cubrirla está contenido dentro del costo de la rotación, no es su equivalente. Usar uno donde va el otro es la forma más común de presupuestar con el número equivocado.
La mayoría de los cálculos de costo por contratación que circulan en las organizaciones tienen el mismo defecto de origen: se arman sumando lo que se le ocurre a quien los hace. Alguien incluye el sueldo del primer mes, alguien más agrega la capacitación inicial, otro decide que la licencia del sistema de reclutamiento no cuenta porque ya estaba pagada. Cada versión es defendible por separado. El problema es que ninguna se puede comparar con otra, ni siquiera con la del año anterior en la misma empresa.
La aritmética que fija ISO/TS 30407 (ISO, 2017) es más simple de lo que su reputación sugiere: los costos internos más los costos externos de reclutamiento de un periodo, divididos entre las contrataciones cerradas en ese mismo periodo. Toda la dificultad está en dos palabras. La primera es «reclutamiento», que delimita qué gastos entran. La segunda es «mismo periodo», que obliga a que numerador y denominador se refieran a la misma ventana de tiempo. Dividir el gasto de un trimestre entre las contrataciones de otro produce una cifra que no significa nada. Ojo con lo que esto no quiere decir: que una requisición abierta en diciembre cierre en febrero no invalida nada. Los procesos cruzan periodos todo el tiempo y el indicador lo tolera, siempre que el gasto registrado y las contrataciones contadas pertenezcan a la misma ventana.
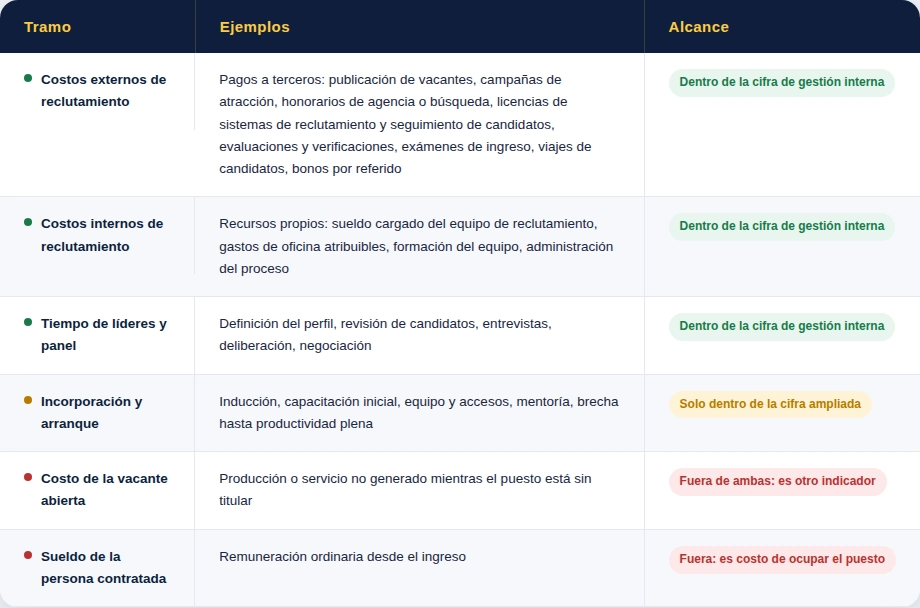
La separación entre costos internos y externos no depende de si hay una factura fácil de identificar, sino del origen del recurso. Los externos son pagos hechos a proveedores o a personas ajenas a la organización durante el reclutamiento. Los internos corresponden al personal y a los demás recursos organizacionales que la función de reclutamiento consume: el sueldo proporcional del equipo, el tiempo de quienes entrevistan, la parte atribuible de los gastos de oficina. Esa distinción importa más de lo que parece, porque el criterio intuitivo —lo que llega en factura es externo— coloca del lado equivocado rubros como las licencias de los sistemas de reclutamiento, que la norma clasifica como costo externo por tratarse de tecnología operada por un proveedor. Los costos internos existen, se pagan y no aparecen en ningún estado de cuenta identificable como reclutamiento. La sección 5 de este documento está dedicada completa a ese tramo, porque es donde se pierde la mayor parte de la cifra real.
Ahora, lo que queda fuera. El sueldo de la persona contratada no es costo de reclutamiento: es el costo de tener el puesto ocupado, y se habría pagado igual si la contratación hubiera tomado un día. La productividad que se deja de generar mientras el puesto está vacío tampoco entra, porque es un costo de la vacancia, no del proceso para cerrarla. Y la incorporación —inducción, capacitación inicial, el periodo en que la persona todavía no rinde al nivel del puesto— ocurre después de que el reclutamiento terminó.
Esa última exclusión suele generar resistencia, y con razón: quien arma un presupuesto necesita saber cuánto le va a costar el proceso completo, no solo la parte que termina cuando el candidato firma. La salida no es meter todo en el mismo número. Es reportar dos, etiquetados:
Costo por contratación para gestión interna. Solo reclutamiento, con el alcance que tu organización defina: costos externos, tiempo del equipo de reclutamiento, tiempo de los líderes que participan y costos fijos asignados. Sirve para gestionar la operación y compararla consigo misma en el tiempo, mientras el alcance se mantenga o los cambios se documenten.
Costo ampliado de cobertura e incorporación. El anterior más la inducción, la capacitación inicial y la curva de arranque. Sirve para dimensionar los recursos que consume traer e incorporar a una persona, que es el insumo del presupuesto.
Falta una decisión que parece menor y no lo es: qué cuenta como contratación en el denominador. La norma deja esa elección a cada organización para su cifra interna, y advierte que no es cosmética: si cuentas a quien efectivamente inicia labores, estás midiendo el costo de los resultados de contratación logrados; si cuentas ofertas aceptadas, estás midiendo la productividad del reclutamiento. Este documento y su plantilla usan el ingreso efectivo. Lo importante no es cuál elijas, sino declararla y sostenerla entre periodos.
Las dos cifras son vistas anidadas del mismo gasto, no partidas que se sumen: la segunda contiene a la primera. Un solo número que mezcle ambos alcances pierde las dos funciones a la vez, porque deja de ser útil para gestionar reclutamiento y tampoco es transparente sobre qué contiene.
Queda una advertencia que vale más que toda la aritmética anterior. El costo por contratación mide gasto, no acierto. Una organización puede reducirlo a la mitad recortando etapas de evaluación y publicando en menos canales, y el indicador registrará la mejora sin poder decir si la calidad de las decisiones se mantuvo, mejoró o empeoró. Que la calidad de contratación sea una medición aparte no es una opinión nuestra: la propia ISO/TS 30407 advierte que el costo no da cuenta de la calidad de la contratación, del tiempo de cobertura ni de la satisfacción de quien contrata, y existe una especificación técnica dedicada exclusivamente a esa otra medición, ISO/TS 30411 (ISO, 2018). Un costo por contratación que baja mientras las decisiones se siguen tomando por intuición no es un ahorro, es un problema que todavía no se manifiesta —lo desarrollamos en Contra el feeling.
Una precisión para quien necesite compararse con otras organizaciones y no solo consigo misma. ISO/TS 30407 no define una sola fórmula sino tres, y la distinción importa. Una es interna: la construye cada organización con el alcance que le sirva, y la norma advierte expresamente que no está diseñada para compararse con los datos de otras empresas. Otra es comparable: usa un subconjunto de datos más restringido, elegido porque la mayoría de las organizaciones lo registra igual, y por eso no admite la discrecionalidad de la primera. La tercera relaciona el costo con la compensación del primer año en lugar de con el número de contrataciones. La cifra que este documento construye es la interna. Si tu objetivo es medirte contra tu industria, vas a tener que acotar el alcance a ese subconjunto y saber que ya no estás midiendo lo mismo.
El costo por contratación mide cuánto gastaste, no si acertaste. Puedes bajarlo recortando evaluación y el indicador te va a felicitar igual.
Este es el tramo que casi todas las organizaciones ya registran, porque llega como factura y alguien tuvo que autorizarla. Publicación de vacantes, honorarios de agencia, evaluaciones externas, verificaciones, exámenes de ingreso, bonos por referido. Es la parte del presupuesto que se puede defender señalando un comprobante, y por eso se convierte, sin que nadie lo decida, en la única parte que se discute.
Aquí conviene advertir algo sobre los precios. Sí hay tarifas de lista publicadas y sirven para orientarse, pero rara vez son el precio que vas a pagar. Suelen cubrir la compra individual o de volumen bajo, y a partir de cierto punto las bolsas de trabajo remiten a cotización en lugar de mostrar tarifa. Es común que los proveedores de evaluación y de verificación pidan el número de candidatos antes de dar un precio. Y los porcentajes que circulan como honorarios de agencia se dispersan tanto entre una fuente y otra que difícilmente describen un mercado. Buscar el precio de referencia es la misma trampa que buscar el promedio nacional: sirve para orientarse, no para presupuestar, porque el número que importa es el que resulta de tu volumen y tus condiciones contratadas. Lo que sí se puede hacer, y es lo que cambia el presupuesto, es registrar bien lo que tú pagas.
Registrar bien significa algo específico en cada rubro. En publicación de vacantes, la trampa es que el gasto se contrata por adelantado y se consume después: hay que llevar por separado lo contratado y lo efectivamente usado, y sobre cuántas requisiciones se usó, no sobre cuántas se cerraron. En honorarios de agencia, el porcentaje pactado no dice casi nada sin la base sobre la que se aplica: no cuesta lo mismo un 18 % sobre sueldo base que sobre compensación garantizada. Y hay tres cláusulas que mueven el costo real más que el porcentaje: anticipo, garantía de reposición y qué pasa si la vacante se cancela a medio proceso. En evaluación, la pregunta que define el presupuesto es la unidad de cobro: por batería aplicada, por candidato evaluado o por proceso completo. Con volumen alto, la diferencia entre esas tres unidades es la diferencia entre un renglón manejable y uno que se desborda.
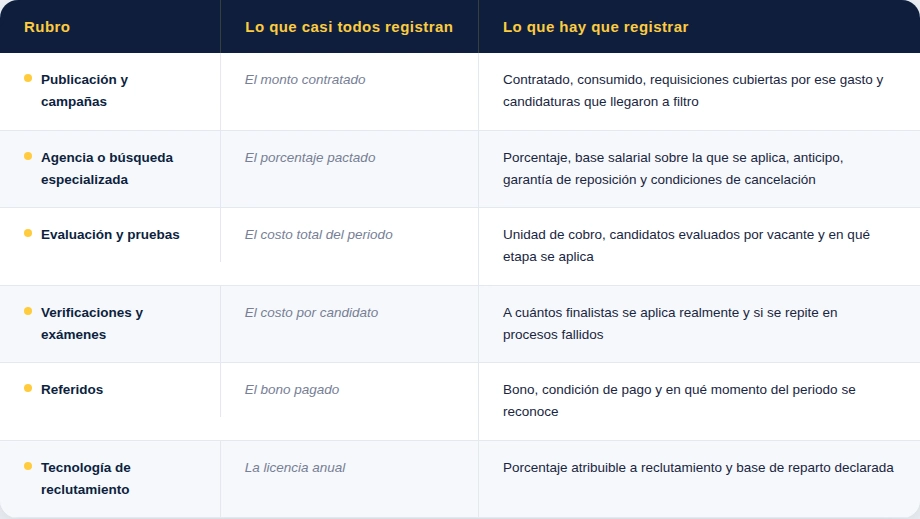
La distinción entre gasto contratado y gasto consumido merece una línea aparte, porque es donde más presupuestos se descuadran. Una suscripción anual dividida entre las contrataciones del año produce un costo unitario que parece razonable y esconde algo importante: las vacantes que consumieron publicaciones, tiempo y filtros, y que nunca cerraron. Ese gasto existió. Si ese gasto entró al numerador y el único denominador son las contrataciones exitosas, el costo de los procesos fallidos no desaparece: se reparte entre los cierres y deja de poder identificarse por separado. Y si nunca entró al numerador, entonces sí faltan recursos que la organización consumió. Volveremos a ese punto en la sección 6, porque tiene consecuencias directas sobre cómo se arma el presupuesto anual.
El gasto que llega como factura es el más fácil de defender y casi siempre el único que se registra solo. Que sea el único visible no significa que sea todo lo que consumiste.
Ninguna de las horas que este capítulo describe llega nunca como factura. Se pagan de todos modos, en la nómina, y se consumen en actividades que nadie clasifica como costo de reclutamiento porque las realizan personas que ya estaban contratadas. Puede representar una parte considerable del costo real de cubrir una vacante, y es el tramo que un cálculo basado solo en pagos a proveedores deja fuera por completo.
El primer ajuste es de unidad de medida. Una entrevista no es una hora: es una hora por cada persona de la organización que participa en ella. Una sesión de sesenta minutos con un candidato y tres panelistas consume tres horas-persona, más la preparación de cada uno, más el registro posterior, más la reunión donde se decide. Contar sesiones en lugar de horas-persona subestima el consumo real por un factor que crece con el nivel del puesto, precisamente en las vacantes donde más importa medirlo.
El segundo ajuste es de alcance. El tiempo de reclutamiento no es solo el del equipo de reclutamiento.
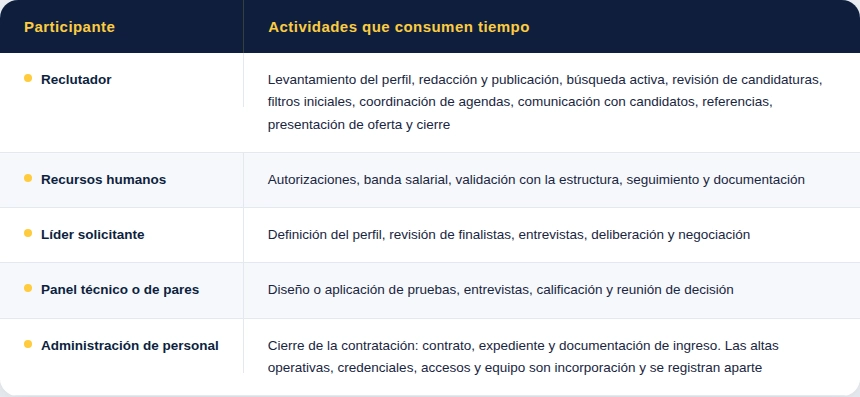
El tercer ajuste es el que más resistencia genera: convertir esas horas en dinero. La tarifa correcta no es el sueldo dividido entre las horas del mes. Es el costo laboral completo —remuneración, prestaciones y cargas patronales— dividido entre las horas del periodo. Y aquí hay que decir algo con claridad, porque circula un atajo peligroso: en México no existe un multiplicador patronal universal. El costo por encima del sueldo depende del salario base de cotización de cada persona, del tramo en que caiga ese salario, de la prima de riesgo específica de la empresa y de las prestaciones que la organización otorgue por encima del mínimo legal. Quien aplique un porcentaje fijo tomado de un artículo va a equivocarse, y el error escalará multiplicado por todas las horas del cálculo. El dato correcto lo tiene nómina o finanzas, por nivel de puesto, y pedirlo toma una conversación.
Falta declarar el denominador. Dividir el costo anual entre las horas nominales del año produce una tarifa contable que incluye vacaciones, días festivos e incapacidades como si fueran tiempo disponible. Dividirlo entre las horas efectivamente disponibles produce una tarifa más alta, que reparte el mismo costo laboral entre menos horas. Conviene llamarla por lo que es —una tarifa por hora disponible— y no confundirla con el costo de oportunidad, que sería el valor de aquello que el equipo dejó de hacer y que exige estimarlo aparte. Las dos son defendibles. Lo que no es defendible es no declarar cuál se usó, porque hace incomparables dos cálculos de la misma organización en años distintos.
Un ejemplo con cifras hipotéticas, construido solo para mostrar la aritmética. Una vacante de analista: el reclutador dedica 16 horas entre levantamiento, publicación, revisión de candidaturas, filtros y coordinación. Se entrevista a seis candidatos en primera ronda con el líder, una hora cada uno. Tres finalistas pasan a segunda ronda con un panel de tres personas, una hora cada sesión: nueve horas-persona. La reunión de decisión dura una hora con los tres panelistas: tres horas-persona. Y se asignan cuatro horas-persona a la preparación y el registro de los entrevistadores. El tiempo de líderes y panel suma 22 horas-persona. Con tarifas cargadas hipotéticas de 220 pesos por hora para recursos humanos y 480 para los perfiles que entrevistan, el cálculo da 3,520 pesos de tiempo de reclutamiento y 10,560 de tiempo de líderes: 14,080 pesos que ninguna factura reporta, por una sola vacante de perfil intermedio. Son 38 horas-persona, casi una semana completa de trabajo de una persona, distribuida entre varias agendas para que nadie la sienta.
Cambia las tarifas y las horas por las tuyas y el resultado cambiará. Lo que no cambia es el método: registrar horas-persona y aplicarles una tarifa declarada.
Y conviene decir con precisión qué mide ese resultado, porque es la objeción que finanzas va a poner. Esos 14,080 pesos no son un desembolso adicional: son nómina ya comprometida, asignada a la actividad que la consumió. Medirla sirve para saber cuántos recursos cuesta cubrir una vacante y para decidir dónde conviene simplificar el proceso. No sirve para pedir ese monto como gasto nuevo, porque contratar a una persona más no genera un pago extra de esa magnitud. Confundir las dos cosas es la forma más rápida de que el área financiera desestime el cálculo completo.
Una entrevista de una hora con tres panelistas cuesta tres horas de nómina, no una. Es costo de reclutamiento aunque nunca llegue como factura.
Con las cifras de las secciones anteriores ya se puede responder cuánto costó cubrir una vacante. El presupuesto anual exige un paso más, y es donde la mayoría de los ejercicios se rompe: tomar el costo promedio del año pasado y multiplicarlo por las contrataciones planeadas. Esa operación supone que la mezcla de puestos, los canales, los salarios, la dificultad de cada búsqueda y la estacionalidad se van a repetir. Rara vez se repiten.
El presupuesto se construye por familia de puesto, no por promedio organizacional. Separar operativos de alto volumen, administrativos, profesionales, perfiles técnicos escasos, mandos medios y dirección no es una sofisticación: es la diferencia entre un presupuesto que se sostiene y uno que se agota en agosto. Cada familia tiene su propio costo unitario, su propio consumo de horas internas y su propia probabilidad de requerir búsqueda especializada. Un presupuesto que no distingue entre ellas subfinancia exactamente las posiciones que la organización menos puede permitirse dejar abiertas.
Sobre los costos fijos —sueldos del equipo, licencias, sitio de empleo, herramientas— la pregunta no es cuánto cuestan, sino entre qué se reparten. Una base de reparto es defendible cuando guarda una relación razonable con el consumo de recursos, está declarada y se mantiene estable mientras esa relación siga siendo pertinente. La estabilidad por sí sola no basta: repetir un reparto arbitrario todos los años solo produce una serie de cifras arbitrarias comparables entre sí.
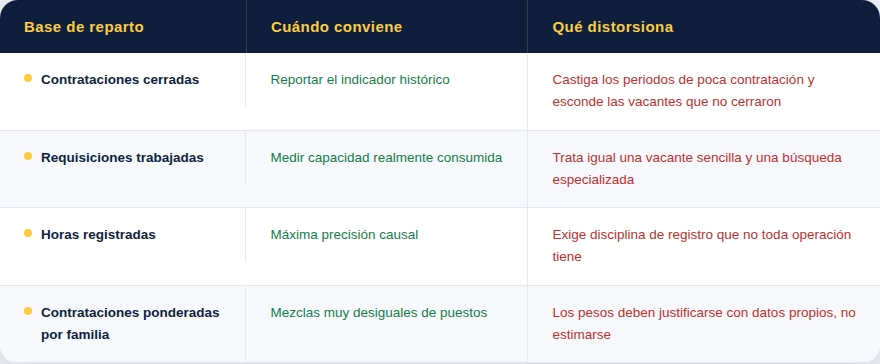
El reparto elegido tiene una consecuencia que conviene anticipar. Si todo se divide entre contrataciones cerradas, los recursos consumidos por requisiciones canceladas, congeladas o fallidas quedan incorporados al costo agregado, pero dejan de ser identificables por separado. Por eso conviene llevar dos indicadores complementarios: el costo por requisición trabajada, que divide el gasto entre todos los procesos que consumieron capacidad, y la tasa de cierre, que es el porcentaje de requisiciones que terminaron en contratación. Para que la tasa signifique algo hay que fijar una cohorte —qué requisiciones entran al cálculo— y un plazo de seguimiento, y decidir cómo se tratan las requisiciones que buscan más de una plaza. Juntos evitan la lectura equivocada más frecuente en estas conversaciones: interpretar un costo por contratación alto como ineficiencia del equipo, cuando lo que hubo fue una proporción inusual de procesos que se cancelaron por decisiones ajenas a reclutamiento.
Queda la calendarización. Un presupuesto anual que se reparte en doce partes iguales ignora que la contratación tiene temporada: los planes de crecimiento se aprueban en fechas concretas, la reposición por rotación se concentra en ciertos meses, las campañas de alto volumen y los programas de primer empleo tienen calendario propio, y las licencias se renuevan en una fecha específica. Distribuir el gasto según cuándo va a ocurrir, y no en doce partes, es lo que permite detectar un desvío en marzo en lugar de en octubre.
Por último, la forma de presentarlo. Un presupuesto que llega con una sola cifra invita a que lo recorten. Tres escenarios —uno base con el plan aprobado más la reposición esperada, uno bajo con menor crecimiento y mejor retención, uno alto con mayor rotación o escasez de perfiles— cambian la conversación: en lugar de discutir si el número es correcto, se discute qué supuestos se están comprando. Cada escenario debe mostrar contrataciones esperadas, requisiciones totales, costo de gestión interna, horas internas, gasto fijo y, en renglón aparte, el costo ampliado. Y una advertencia al consolidar: si el costo unitario que estás multiplicando por el volumen ya contiene una asignación de nómina o de licencias, esas partidas no vuelven a sumarse aparte. Es el punto donde un presupuesto bien intencionado se infla sin que nadie lo note. Esa última línea separada es la que responde la pregunta que finanzas siempre hace al final, y que casi nunca tiene respuesta preparada: qué pasa si contratamos más de lo planeado.
Un presupuesto de reclutamiento con una sola cifra invita a que lo recorten. Uno con tres escenarios y supuestos declarados obliga a discutir de qué se está dispuesto a prescindir.
Los errores que siguen no son hipotéticos: son los que aparecen cuando se abre un cálculo de costo por contratación hecho de buena fe. Ninguno requiere sistemas nuevos para corregirse. Todos requieren decidir una definición y sostenerla.
Corregir los nueve no hace que cubrir una vacante cueste menos. Hace que la cifra sea verdadera, y una cifra verdadera es la única que resiste la segunda pregunta de finanzas.
El compromiso Psicotest
Un documento que le pide a recursos humanos contar las horas que nadie factura está obligado a aplicarse el mismo criterio. Si sostenemos que el costo de una decisión de contratación debe poder abrirse y auditarse, eso incluye lo que cuesta trabajar con nosotros.
Psicotest tiene quince años desarrollando psicometría para el mercado mexicano, respaldados por un grupo con veinticinco años de trayectoria. Hemos procesado más de veinticinco millones de evaluaciones en veinticinco países en habla hispana. Esa escala no es un argumento de autoridad: es la razón por la que podemos hablar de costos de evaluación con conocimiento de causa, porque hemos visto cómo se presupuestan y cómo se desbordan.
Nuestros compromisos, conectados a lo que este documento argumenta:
Decimos la unidad de cobro antes de que la preguntes. Están en el sitio, con IVA incluido, en dos modalidades: por número de candidatos o por tiempo contratado. No hay cotización de por medio. Si contratas por candidato, tu costo unitario es una división directa. Si contratas por tiempo, depende del volumen que realmente apliques.
No prometemos que evaluar baje tu costo por contratación. Puede bajarlo, si reduce procesos fallidos y reposiciones tempranas. Puede subirlo, porque una etapa de evaluación es una etapa que antes no se pagaba. Lo que la evaluación mejora es la calidad de la decisión, que es una medición distinta y así la tratamos.
Puedes probar antes de comprometer presupuesto. Hay un plan básico gratuito permanente y puedes crear una cuenta sin costo. Un renglón de presupuesto no debería aprobarse sobre una demostración comercial.
La base técnica de cada prueba está documentada y disponible. Instrumento utilizado, población de referencia, qué mide y qué no. La misma transparencia sobre fuentes y método que este documento le exige a un cálculo de costos.
Nuestra práctica se apega al marco normativo mexicano aplicable —la Ley Federal del Trabajo y la Ley Federal de Protección de Datos Personales en Posesión de los Particulares—, y ese apego forma parte del costo de hacer las cosas bien, no de una ventaja que se cobre aparte.
Evaluar con ciencia significa que cada número que entregamos —sobre un candidato o sobre nuestro propio servicio— pueda revisarse y sostenerse.
Si ya tienes un cálculo de costo por contratación, ábrelo con los nueve errores que cierran este documento al lado. La pregunta que más rápido revela si la cifra es sólida: ¿incluye las horas de los líderes que entrevistan? Si no, estás presupuestando con una fracción del costo real. Y haz una llamada a tu proveedor de evaluación para confirmar su unidad de cobro antes de proyectar el volumen del próximo año.
Si estás construyendo la cifra desde cero, descarga la plantilla de cálculo que acompaña a este documento. Trae las dos cifras separadas —la de gestión interna y la ampliada—, las hojas de captura para costos externos, tiempo interno y costos fijos, y el cálculo de tarifa cargada listo para que solo introduzcas los datos que te dé nómina. Si además quieres entender por qué un costo por contratación bajo puede convivir con decisiones caras, Contra el feeling desarrolla ese argumento completo.
México merece psicometría hecha para México. Durante quince años hemos construido instrumentos y procesos de evaluación pensados para las organizaciones y las personas de este país, respaldados por un grupo con veinticinco años de trayectoria y por más de veinticinco millones de evaluaciones aplicadas en veinticinco países en habla hispana.
Entendemos la psicometría como ciencia aplicada, no como trámite. Una evaluación no es un requisito que se cumple antes de contratar: es un instrumento que produce información sobre la que alguien va a tomar una decisión que afecta la vida laboral de una persona y la operación de una empresa. Esa responsabilidad exige método, evidencia y disposición a mostrar cómo se llegó a cada resultado.
Evaluar con ciencia es nuestra forma de trabajar y el estándar con el que queremos que nos midan.
Sobre la autora
María Luisa Garza dirige las áreas de Finanzas y Gestión Humana de Psicotest. Es Doctora en Psicología con orientación en Psicología Organizacional y Laboral, con investigación doctoral enfocada en factores de riesgo psicosocial en el trabajo. Su interés principal es que las empresas evalúen con ciencia antes de contratar, sin perder la mirada humana que la gestión de talento exige.
Este documento no sustituye la asesoría de un profesional, ya que es meramente informativo y el lector es el único responsable del uso y aplicación que se le otorgue a dicha información, así como de su interpretación.